Votre entreprise a-t-elle un crédit de TVA qui dort auprès de l’administration fiscale ?
Une entreprise peut régulièrement se retrouver en situation de crédit de TVA : la TVA déductible sur ses achats professionnels dépasse la TVA due sur ses ventes.
Ce crédit peut notamment apparaître après des investissements importants, une période d’activité plus faible ou des achats professionnels élevés.
Mais attention : un crédit de TVA n’est pas automatiquement versé sur le compte bancaire de votre entreprise. Il faut respecter les conditions de remboursement et suivre la procédure adaptée à la période concernée.
Depuis la modernisation de la chaîne TVA en Belgique, les modalités de récupération ont évolué. En particulier, depuis le 1er mai 2026, le compte-provisions TVA est accessible dans MyMinfin et permet notamment de demander la restitution de crédits antérieurs qui y sont disponibles.
La bonne nouvelle : si votre entreprise dispose d’un crédit de TVA accumulé, il peut être utile de vérifier si une partie de cette somme peut être récupérée et ainsi renforcer votre trésorerie.
1. Qu’est-ce qui a changé dans la procédure de remboursement de la TVA ?
Auparavant, la demande de restitution introduite avec une déclaration périodique pouvait, sous les règles alors applicables, permettre le remboursement du crédit de la période ainsi que d’anciens montants accumulés sur le compte courant TVA.
La réforme a modifié cette logique.
Aujourd’hui, il faut distinguer deux situations :
Cas 1 — Le crédit de la déclaration en cours
Vous demandez le remboursement du crédit généré par la déclaration périodique concernée, en cochant la demande de restitution dans cette déclaration, sous réserve des conditions applicables.
Cas 2 — Les anciens crédits déjà disponibles
Pour récupérer tout ou partie des sommes disponibles sur le compte-provisions TVA, la demande se fait désormais via MyMinfin, dans la gestion des provisions.
Cette distinction est essentielle : cocher la case de restitution dans votre déclaration actuelle ne permet plus, à elle seule, de demander le remboursement de tous les anciens crédits disponibles sur le compte-provisions.
2. Où retrouver les anciens crédits de TVA de votre entreprise ?
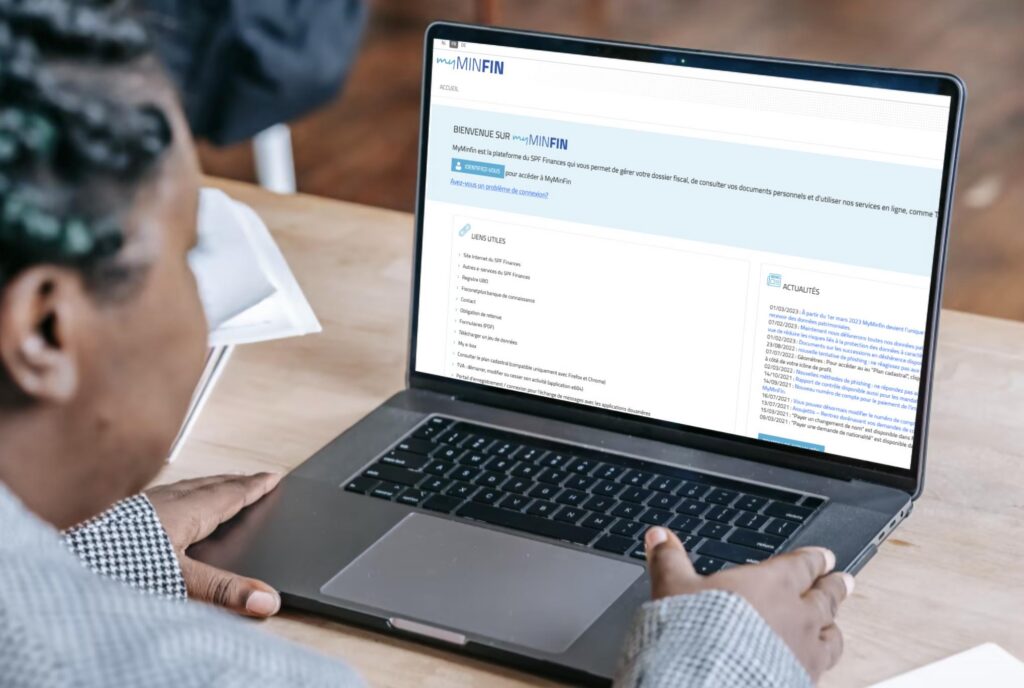
Le SPF Finances met à disposition le compte-provisions TVA via MyMinfin.
Ce compte peut notamment être alimenté par les crédits issus de déclarations périodiques pour lesquels aucun remboursement n’a été demandé ou pour lesquels les conditions de remboursement n’étaient pas remplies.

Pour vérifier votre situation :
- Connectez-vous à MyMinfin.
- Accédez à la rubrique Mes paiements.
- Recherchez Gérer mes provisions pour consulter le compte-provisions TVA.
- Vérifiez le solde disponible et les mouvements enregistrés.
- Si un crédit est disponible, examinez la possibilité de demander sa restitution totale ou partielle.
Les intitulés exacts et l’affichage peuvent évoluer dans l’interface. Pour les instructions à jour, consultez la page officielle du SPF Finances consacrée au compte courant TVA et au compte-provisions.
3. Comment demander le remboursement d’un ancien crédit ?
Lorsque le crédit est effectivement disponible sur votre compte-provisions, le SPF Finances indique que vous pouvez demander le remboursement de la totalité ou d’une partie de cette provision via MyMinfin.
Le remboursement reste soumis aux conditions applicables et peut notamment être affecté par l’existence de dettes fiscales ou par une retenue. Selon les règles publiées par le SPF Finances, le montant demandé sur le compte-provisions est remboursé dans le mois suivant la demande, sous réserve de ces conditions.
Il est donc important de ne pas considérer le solde affiché comme un versement bancaire garanti avant d’avoir vérifié la disponibilité effective des fonds et les éventuelles retenues.
4. Quelles conditions faut-il vérifier pour le remboursement d’une déclaration récente ?
La procédure diffère lorsque vous souhaitez récupérer le crédit de TVA de votre déclaration périodique actuelle.
Le SPF Finances précise notamment les conditions suivantes pour obtenir un remboursement via la déclaration :
- La déclaration doit être déposée dans les délais.
- La demande de restitution doit être explicitement formulée.
- Le crédit doit atteindre le minimum requis de 50 €.
- Les déclarations périodiques des six mois précédant la période concernée doivent avoir été déposées dans les délais.
- Un numéro de compte bancaire correct doit avoir été communiqué suffisamment tôt.
- Les autres conditions légales de remboursement doivent être respectées.
SPF Finances
Il faut donc éviter de confondre la récupération d’un ancien crédit disponible sur le compte-provisions et le remboursement du crédit généré par la déclaration en cours.
5. Un exemple concret : 4 500 € de TVA à récupérer
Imaginons une PME qui constate dans MyMinfin un crédit de TVA disponible de 4 500 €, accumulé au fil de périodes précédentes.
Cette entreprise a des factures fournisseurs à payer et souhaite renforcer sa trésorerie.
Exemple fictif de crédit disponible
4 500 €
Montant à vérifier sur le compte-provisions TVA
Vérifier le solde et les mouvements
Contrôler les éventuelles retenues ou dettes
Introduire la demande de restitution si les conditions sont remplies
Le montant indiqué n’est pas une promesse de remboursement : l’exemple suppose que le crédit est réellement disponible et remboursable.
Si ce crédit est remboursable, sa restitution peut libérer des liquidités utiles pour financer les dépenses courantes, payer des fournisseurs ou limiter le recours à une ligne de crédit.
Ce n’est pas un revenu supplémentaire : c’est la récupération d’une somme à laquelle l’entreprise peut avoir droit. Mais sur le plan de la trésorerie, cela peut faire une différence.
6. Pourquoi vérifier votre situation dès maintenant ?
Un crédit de TVA peut rester disponible sans que le dirigeant en ait pleinement conscience, notamment lorsqu’il s’accumule sur plusieurs déclarations.
Un contrôle de votre compte-provisions peut donc permettre de répondre à trois questions importantes :
- Existe-t-il un crédit disponible ?
- Ce crédit est-il récupérable ou doit-il être imputé sur une dette ?
- Quelle démarche faut-il effectuer pour demander sa restitution ?
Cette vérification est particulièrement pertinente après des investissements, lors d’une période de faible activité ou lorsque l’entreprise souhaite améliorer sa trésorerie.
7. La checklist Gescofina : les vérifications à effectuer
Votre vérification TVA
0/6Accéder à MyMinfin et consulter le compte-provisions TVAVérifier le montant réellement disponibleIdentifier les éventuelles retenues et dettes fiscalesDistinguer les anciens crédits du crédit de la déclaration actuelleVérifier les conditions de restitution applicablesIntroduire la demande appropriée et suivre son traitement
Copier ma checklist
En conclusion : ne laissez pas un crédit de TVA passer inaperçu
La modernisation de la procédure TVA en Belgique impose de distinguer les crédits de la déclaration actuelle des anciens crédits disponibles sur le compte-provisions.
Pour une entreprise, prendre quelques minutes pour vérifier sa situation peut permettre d’identifier des liquidités potentiellement récupérables.
Le bon réflexe : vérifier votre compte-provisions TVA dans MyMinfin et examiner si une demande de restitution est possible.
Chez Gescofina, nous accompagnons les dirigeants dans le suivi de leur gestion, l’analyse de leur situation financière et l’identification de pistes d’amélioration de trésorerie.
Une bonne gestion commence parfois par une vérification simple.
👉 Découvrez Gescofina — Conseils en gestion et finances
Sources officielles
- SPF Finances — Remboursement de la TVA
- SPF Finances — Compte courant TVA et compte-provisions
- SPF Finances — Déclaration périodique à la TVA
- MyMinfin
Information générale basée sur les informations officielles disponibles au 21 octobre 2026. La situation et les conditions de remboursement doivent être vérifiées au cas par cas. Cet article ne remplace pas un avis fiscal personnalisé.
